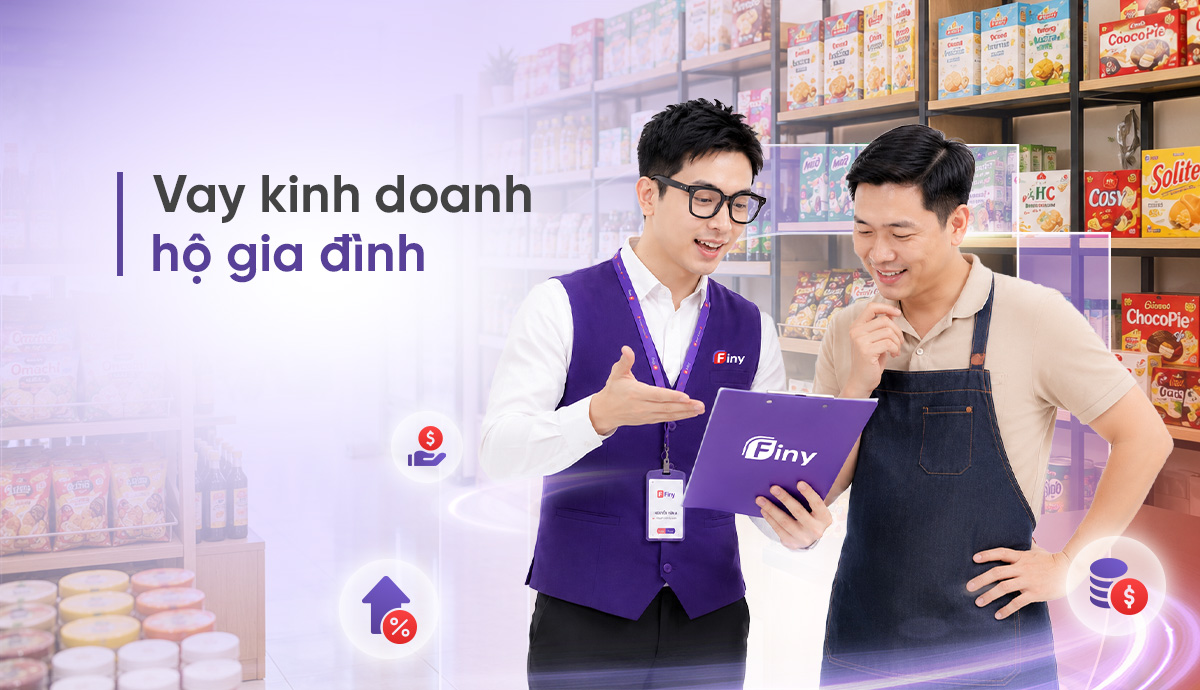
Kinh doanh nhỏ nhưng bài toán vốn không hề nhỏ. Với các tiểu thương, chủ cửa hàng và hộ kinh doanh, tiền vốn thường xuyên được xoay vòng cho nhiều nhu cầu: nhập hàng, thanh toán tiền hàng, bổ sung hàng tồn kho, sửa sang cửa hàng hoặc nắm bắt một cơ hội kinh doanh bất ngờ.
Đôi khi, chỉ vì thiếu vốn trong vài ngày, một mối hàng tốt có thể trôi qua, kế hoạch nhập hàng phải tạm dừng hoặc cơ hội mở rộng cửa hàng bị bỏ lỡ. Vì vậy, cho vay kinh doanh hộ gia đình đang trở thành một trong những giải pháp được nhiều chủ kinh doanh quan tâm khi cần bổ sung dòng tiền.
Tuy nhiên, vay bao nhiêu, lựa chọn hình thức nào và làm thế nào để sử dụng khoản vay hiệu quả là những vấn đề cần được cân nhắc trước khi quyết định.
1. Cho vay kinh doanh hộ gia đình là gì?
Cho vay kinh doanh hộ gia đình có thể hiểu là hình thức cung cấp nguồn vốn cho cá nhân, chủ hộ kinh doanh để phục vụ các hoạt động liên quan đến kinh doanh, sản xuất, buôn bán.
Khoản vốn này có thể được sử dụng cho nhiều mục đích thực tế như:
- Nhập thêm hàng hóa, nguyên vật liệu.
- Bổ sung vốn lưu động khi dòng tiền bị thiếu hụt tạm thời.
- Mua sắm máy móc, thiết bị phục vụ kinh doanh.
- Cải tạo hoặc nâng cấp cửa hàng.
- Mở rộng quy mô kinh doanh.
- Chủ động vốn khi bước vào mùa cao điểm.
- Nắm bắt những cơ hội nhập hàng hoặc đầu tư có thời hạn.
Đối với hộ kinh doanh, vốn không chỉ là tiền để bắt đầu một hoạt động kinh doanh. Đó còn là dòng tiền giúp cửa hàng duy trì hoạt động mỗi ngày và phản ứng nhanh trước những cơ hội trên thị trường.
Một chủ cửa hàng có thể đã có lượng khách ổn định, nguồn hàng tốt và kinh nghiệm kinh doanh, nhưng nếu dòng tiền bị thiếu ở đúng thời điểm thì kế hoạch vẫn có thể phải tạm dừng. Ngược lại, nguồn vốn được bổ sung đúng lúc có thể giúp chủ hộ chủ động hơn trong việc nhập hàng, duy trì hoạt động và triển khai kế hoạch kinh doanh.
Vì vậy, một khoản vay phù hợp cần đáp ứng hai yếu tố: đủ vốn cho nhu cầu thực tế và phù hợp với khả năng trả nợ của người vay.
2. Khi nào hộ kinh doanh nên cân nhắc vay vốn?
Không phải mọi trường hợp thiếu tiền đều cần đi vay. Chủ kinh doanh nên cân nhắc vay khi đã xác định được mục đích sử dụng vốn và có phương án tạo ra dòng tiền để hoàn trả khoản vay.
Cần vốn nhập hàng
Đây là nhu cầu phổ biến ở các cửa hàng, tiểu thương. Đặc biệt vào mùa cao điểm, lượng hàng cần nhập có thể tăng nhanh trong khi tiền bán hàng từ đợt trước chưa kịp quay vòng.
Có thêm nguồn vốn đúng thời điểm giúp chủ cửa hàng chủ động nhập hàng thay vì bỏ lỡ cơ hội. Đối với những mặt hàng có nhu cầu cao theo mùa hoặc cần nhập số lượng lớn để có mức giá tốt, khả năng chủ động nguồn vốn càng trở nên quan trọng.
Cần vốn để mở rộng kinh doanh
Khi cửa hàng đang có lượng khách ổn định, chủ hộ có thể muốn mở thêm điểm bán, nâng cấp mặt bằng hoặc đầu tư thiết bị mới.
Trong trường hợp này, nguồn vốn vay có thể trở thành đòn bẩy giúp kế hoạch kinh doanh được triển khai sớm hơn, thay vì phải chờ tích lũy đủ vốn.
Tuy nhiên, việc mở rộng chỉ nên được thực hiện khi chủ hộ đã đánh giá được nhu cầu thị trường, chi phí vận hành và khả năng tạo ra doanh thu trong thời gian tới.
Cần một khoản vốn dự phòng
Hoạt động kinh doanh luôn có những khoản chi phát sinh ngoài dự kiến. Một khoản vốn dự phòng hợp lý có thể giúp chủ kinh doanh tránh bị động khi cần tiền gấp.
Tuy nhiên, trước khi vay, cần tính toán kỹ dòng tiền và khả năng thanh toán để khoản vay thực sự trở thành công cụ hỗ trợ kinh doanh, thay vì tạo thêm áp lực.
Cần đầu tư máy móc, thiết bị
Với một số ngành nghề, máy móc và thiết bị là yếu tố trực tiếp hỗ trợ hoạt động kinh doanh. Đầu tư thêm tài sản có thể giúp nâng cao năng suất, cải thiện chất lượng sản phẩm hoặc mở rộng khả năng phục vụ khách hàng.
Thay vì sử dụng toàn bộ tiền đang có, chủ hộ có thể cân nhắc một giải pháp vay phù hợp để phân bổ nguồn lực hiệu quả hơn.
3. Hộ kinh doanh có thể vay vốn bằng hình thức nào?
Một trong những hình thức vay vốn phổ biến là vay có tài sản cầm cố. Theo đó, khách hàng sử dụng tài sản phù hợp để làm tài sản cầm cố cho khoản vay.
Hình thức này phù hợp với những chủ hộ đang sở hữu tài sản có giá trị và muốn tận dụng tài sản để tiếp cận nguồn vốn phục vụ hoạt động kinh doanh.
Tại Finy, tài sản có thể được xem xét cầm cố gồm ô tô, xe máy, máy móc và thiết bị phục vụ sản xuất, kinh doanh, với điều kiện tài sản đáp ứng yêu cầu về pháp lý, nguồn gốc và khả năng thẩm định theo quy định sản phẩm.
Việc sử dụng tài sản cầm cố giúp chủ hộ có thêm một phương án tiếp cận vốn khi cần nguồn lực cho hoạt động kinh doanh. Tuy nhiên, khách hàng vẫn cần cân nhắc kỹ khoản vay, khả năng trả nợ và các nghĩa vụ liên quan trước khi quyết định.
4. Gói vay dành cho hộ kinh doanh tại Finy có gì đáng chú ý?
Thấu hiểu nhu cầu cần vốn để duy trì và phát triển hoạt động kinh doanh, Finy triển khai Gói vay Hộ kinh doanh với giải pháp cầm cố tài sản, giúp chủ hộ có thêm nguồn vốn mà không cần bán đi những tài sản đang sở hữu.
Một số điểm nổi bật của gói vay:
Tài sản cầm cố đa dạng: Finy xem xét các tài sản như ô tô, xe máy, máy móc và thiết bị phù hợp với điều kiện sản phẩm. Đây là những tài sản quen thuộc với nhiều hộ kinh doanh và có thể được sử dụng để tiếp cận nguồn vốn.
Hỗ trợ giải ngân nhanh: chỉ từ 15-30 phút giúp chủ hộ chủ động hơn khi cần vốn đúng thời điểm
Kỳ hạn vay linh hoạt: Khoản vay có kỳ hạn từ 3–36 tháng, giúp chủ hộ có thêm lựa chọn để cân đối với dòng tiền và kế hoạch kinh doanh.
Hạn mức được xem xét theo nhu cầu và khả năng tài chính: Finy đánh giá dựa trên hoạt động kinh doanh, doanh thu, vòng quay vốn, tài sản cầm cố và hồ sơ thực tế của khách hàng, từ đó xác định khoản vay phù hợp.
Quy trình rõ ràng, minh bạch: Khách hàng được tư vấn và hướng dẫn về hồ sơ, tài sản, khoản vay và phương thức thanh toán trước khi thực hiện.
Tiếp vốn kịp lúc – Kinh doanh bứt tốc cùng Finy
Một mối hàng tốt không chờ mình gom đủ tiền. Một mùa cao điểm cũng không chờ cửa hàng chuẩn bị xong vốn. Với tiểu thương và hộ kinh doanh, đúng lúc đôi khi quan trọng không kém đúng số tiền.
Đó cũng là lý do Finy triển khai chương trình “Tiếp sức kinh doanh – Khơi thông dòng vốn”, hướng đến việc đưa giải pháp tài chính đến gần hơn với chủ cửa hàng, tiểu thương và những người đang cần thêm nguồn lực để phát triển hoạt động kinh doanh.
Nếu bạn đang cần vốn để nhập hàng, bổ sung dòng tiền, mua sắm thiết bị hoặc nắm bắt cơ hội kinh doanh, đừng để việc thiếu vốn khiến kế hoạch phải dừng lại.
👉 Đăng ký tư vấn ngay với Finy để được kiểm tra nhu cầu, tư vấn giải pháp phù hợp và tìm hiểu chính sách gói vay đang áp dụng.
Finy không thu bất kỳ khoản tiền nào trước khi giải ngân